

Nya trenden – slösa mer för ett rikare liv: ”Tänker inte vara rikast på kyrkogården”

Spara till livets slut – eller njuta medan du kan?
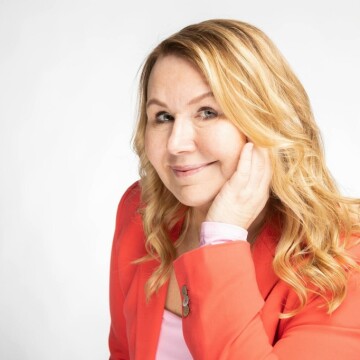
Efter att ha gått in i väggen tänkte Monica, 59, om. Nya planen är att dö med noll kronor på kontot. Men hur gör man det utan att riskera sin trygghet?
✔︎ Strategierna för att slösa – utan att bli pank
✔︎ Metoden för att maxa dina upplevelser (innan det är för sent)
✔︎ Psykologen: Därför arbetar många bort sina bästa år
Dö med noll – för varför spara ihop stora summor till livets slut, när pengarna i stället kan användas för att skapa ett rikare liv längs vägen?
Den här filosofin handlar om att använda sina resurser – pengar, tid och energi – på ett sätt som maximerar upplevelser och livsglädje under de år man faktiskt kan njuta av dem.
Författaren Bill Perkins som skrivit boken Die with zero (Harper Collins) menar att värdet i livet ligger i de minnen vi bär med oss. Pengar är bara verktyg för att skapa dem. Vi bör därför göra saker medan vi har möjligheten och hälsan.

En av bokens mest kända idéer är ”time bucketing”, som är ett sätt att dela in livet i perioder och planera vad som passar bäst när. Vissa saker är enklare, roligare eller mer meningsfulla vid specifika åldrar. En lång backpackingresa kanske är bäst att göra i 20-årsåldern, när kroppen är pigg och friheten stor.
Likadant kan en längre familjeresa vara mer värdefull när barnen är tillräckligt stora för att minnas den. Tanken är att fördela både tid och pengar så att man hinner uppleva det som är viktigt medan förutsättningarna är optimala.
Värdet av pengar varierar
Filosofin handlar inte om ett ansvarslöst spenderande eller att tömma kontot före 30.
I stället handlar det om medvetna prioriteringar: att inte skjuta upp allt som skapar glädje till en framtid där orken kanske inte finns kvar. Det gäller att undvika fällan där man arbetar mängder av timmar för att samla kapital – men sedan är för sliten för att använda det man tjänat ihop.
Ett centralt resonemang i boken Die with zero är att värdet av pengar inte är konstant genom livet.
En viss summa kan kännas betydligt mer värd i yngre år när hälsan, energin och familjesituationen gör upplevelser mer intensiva och meningsfulla. Senare i livet kanske pengarna inte ger samma avkastning i form av glädje.
I den här artikeln får vi möta tre personer som lever enligt filosofin dö med noll.
Vi bekantar oss även med finanspsykologen Mio Lind, som förklarar varför dö med noll kan vara psykologiskt svårt för många, särskilt de som tidigare levt enligt Fire-rörelsen som går ut på att uppnå ekonomiskt oberoende för att kunna pensionera sig extremt tidigt.
Sandra: ”Jag vill bränna varenda krona”
Sandra Karlsson, 36, i Boden har blivit känd som sparprofilen Framtidsgurun. På fritiden driver hon ett Instagramkonto där hon lär sina följare mer om investeringar på börsen.
– Men jag har inte varit tydlig nog med mitt syfte. Målet är inte att sitta med x antal miljoner på banken när jag dör. Jag ska leva upp pengarna under livsresan och spendera dem på sådant som ger livskvalitet.

Det var under pandemin som hennes intresse för att spara och investera växte explosionsartat. I stället för att resa, gå på restauranger och konserter valde hon, precis som många andra, att lära sig mer om hur man får pengar att växa.
Inspirationskonton växte upp som svampar ur marken och Sandra startade själv sitt konto med målsättningen att hon skulle ha 7,5 miljoner investerade när hon är 55.
– Jag räknade ut att jag går runt på 25 000 i månaden och med en så kallad pengamaskin som hela tiden ger ränta på ränta blir investeringarna till slut ett självspelande piano.

Sandra förklarar att frihetskalkylen bygger på fyraprocentsregeln, som innebär att du kan plocka ut fyra procent av det investerade kapitalet utan att summan minskar. Detta tack vare börsens ränta-på-räntaeffekt.
– Men jag spenderar hela tiden pengar på sådant jag prioriterar för att ha ett gott liv. När det var dags att köpa och renovera hus hade jag en fin kontantinsats som jag kunde plocka ut och när jag senare separerade använde jag pengar för att köpa ut mitt ex.
Ändå liten buffert
Sandra prioriterar upplevelser i form av resor och underhållning och säger att hon tänker spendera varenda krona, men fortfarande ha en buffert för oväntade utgifter.
– Ingen vet hur länge jag lever. Om jag blir 90 behöver jag ha en liten buffert som en trygghet, så Die with zero är en sanning med modifikation, lite behöver man ha för oförutsedda utgifter.
Vad ska jag med alla pengar till?
För hennes del är familje- och villalivet något som slukar en hel del pengar men hon säger att hon inte har något sparande till barnen.
– De kommer inte att få en summa pengar när de fyller 18, men jag kan betala deras körkort och hjälpa till med kontantinsats den dagen de vill köpa ett boende. De lär bli glada när de själva är föräldralediga och jag kan skjuta till en slant för ett drägligare liv. Det är ju då man behöver pengarna mest, inte när arvet kommer och man själv är 60 plus.
Sandra säger att Die with zero nästan är motsasen till Fire-rörelsen, som vuxit sig stor de senaste åren. Fire är en förkortning av financial independence, retire early (finansiellt oberoende, tidig pension).
– Jag började investera pengar med Fire-mål, men har sedan dess skiftat fokus. För vad ska jag med alla pengar till? Die with zero handlar om att bränna varenda krona, säger hon och fortsätter:
– Dör jag med tre miljoner på kontot har jag inte levt till fullo. Jag har inga skyldigheter i arvsfrågan och tänker inte avstå från att leva mitt liv fullt ut. Jag vill använda pengarna så att de skapar glädje i mitt och barnens liv så länge jag lever.
Monica: ”Jag kommer inte att vara rikast på kyrkogården”
Hon packar som bäst för tre veckor i Thailand med sin vuxne son när vi får en pratstund med Monica Sjödin i Stockholm.
– Vi åker på en långresa varje vinter och skapar nya minnen ihop. Det är bästa tiden på året, jag längtar och njuter både före resan, under och efter den, säger Monica och berättar att hon för några år sedan växlade fokus från att investera pengar till att investera i saker som får henne att må bra, och i hälsan.
– Jag har bestämt mig för att använda mina pengar till sådant som gör mig lycklig och det kommer ju att skifta genom åren. Just nu är det relationer och upplevelser som resor och goda middagar. Jag vill också satsa pengarna på hälsan för att förhoppningsvis få en lång och frisk ålderdom.

Monica, som är 59, säger att som ung har man mycket tid och hälsa men inte så mycket pengar. Därför ger hon gärna pengar till sonen Sebastian, 30, nu medan hon lever och han har störst behov av slantarna, i stället för att han ska få ärva en massa pengar.
– När jag bestämde mig för att dra ner på mina löpande kostnader sålde jag radhuset. Med vinsten kunde jag både köpa en egen tvåa och bidra till kontantinsatsen till Sebastians bostad. Nu bor vi i portarna bredvid varandra och är tajtare än någonsin.
Inbyggd buffert i bostaden
När man blir äldre är det ofta hälsan som haltar och därför är Monica just nu inne i en stor satsning på att må bättre.
– Jag gjorde en stor hälsoundersökning som pekade på vilka hälsomarkörer jag kunde förbättra. Jag hade prediabetes och vägde för mycket. Nu tar jag viktmedicin. Den får man bekosta själv och den är dyr, men för mig är den värd varenda krona.
– Jag har även börjat träna på gym flera gånger i veckan. Mina värden har redan blivit mycket bättre.
Jag vill använda pengarna till ett rikt liv för både mig och min son
Monica jobbade tidigare som IT-konsult och har gått in i väggen. Det var efter det som hon omprövade sitt liv och bestämde sig för att sluta leva ur hand i mun och börja samla i ladorna för att kunna gå i pension vid 55.
– Nu driver jag ett eget företag, Pensionsguiden, och tycker att det är så roligt att jag fortfarande jobbar halvtid, men jag har ingen ambition att samla mer pengar på hög. Nu vill jag använda pengarna till ett rikt liv för både mig och min son.
Monica har räknat ut att hon klarar sig gott och väl med 20 000 kronor i månaden. Hon säger att hon inte har något överflöd med pengar, men hon har tillräckligt för att känna sig trygg. Hennes bostadsrätt är dessutom lågt belånad.
– Jag har en inbyggd buffert i att jag kan sälja bostaden och flytta till hyresrätt. Eller belåna den högre. Många som känner sig fattiga bor på en stor hög med pengar som går att realisera för att leva mer.

Monica säger att hon ägnat sig åt en noggrant sifferspel med diverse Excelark för att räkna ut hur hon bäst kan nyttja sina pengar så att de räcker så länge hon behöver dem.
– När jag blir riktigt gammal tror jag inte längre att jag vill åka på långresor och då blir jag billigare i drift. Men kanske behövs pengarna till extratjänster och tandvård. Det ska mina pengar också räcka till, men jag kommer inte att vara rikast på kyrkogården.
Johan: ”Tid går aldrig att köpa tillbaka”
Johan Strands plan är att dö med endast kläderna han bär på kroppen – och knappt det.
– Finns det en miljon på banken den dagen mitt liv är slut så har jag jobbat för mycket och levt för lite, säger Johan Strand i Lund.

Han säger att en vanlig missuppfattning om Die with zero-filosofin är att man missunnar sina barn ett arv.
– Det handlar inte om det. Tvärtom, jag ger gärna pengar till mina tre barn redan nu när jag är i livet. De har nog större behov av en extraslant i 30-årsåldern än om de är 60 när jag dör. Jag får dessutom uppleva glädjen i givandet.
Johan är 56 år och jobbar i dag 80 procent inom IT. Han planerar att trappa ner yrkesverksamheten för att gå i pension om drygt ett år.
– Man kan sälja sin tid för pengar men tiden går aldrig att köpa tillbaka. Jag har en stor frihetstörst och vill leva ett gott liv, fullt av upplevelser. Därför vill jag sluta jobba minst tio år före riktåldern.
När livet är slut kommer pengarna att vara slut
Johan menar att många drabbas av krämpor efter 68 och då har man sålt sina bästa år till arbetsgivaren.
Den niten tänker han inte gå på, och för att nå sitt mål att gå i tidig pension har han sparat och investerat, anpassat sina omkostnader och skalat ner från villa till en mindre bostadsrätt.
Han går runt på 15 000 i månaden och har samlat så pass mycket pengar i ladorna att han kan klara sig resten av livet.
– När livet är slut kommer pengarna också att vara slut och då har jag även sålt min lägenhet och bor i hyresrätt. På så vis får jag loss mer pengar och besparar mina efterlevande att ta hand om fasta tillgångar.
Leva på minnen
Det trixiga är att ingen vet hur länge man lever, men Johan kommer från en långlivad släkt där mormor blev 105 och föräldrarna är 82 och 87 och fortfarande pigga.
Johan har delat in tiden mellan 55 och 75 års ålder i fyra tidsfönster då han räknar med att vara tillräckligt pigg och sugen på äventyr. Han har räknat på hur mycket pengar han behöver ta ut från sina besparingar för att leva det liv han önskar och efter det sista tidsfönstret är pengarna slut.
– Då finns pensionen fortfarande kvar. Vi har ju ett väl fungerande pensionssystem i Sverige och jag har haft förmånen att tjäna ganska bra och haft fina pensionsavsättningar. På så vis är jag privilegierad som kan planera för Die with zero. Jag är väl medveten om att det finns människor som dagligen tvingas ”live with zero”.

När Johan får frågan om vad han ska fylla all sin lediga tid med skrattar han gott och säger ”inga problem”.
– Jag är en ”vanlifer” och planerar att tillbringa vinterhalvåret på varmare breddgrader. Jag ska resa och bocka av upplevelser jag drömmer om. På så vis fyller jag minnesbanken och det är den viktigaste banken att spara i. Minnena kommer jag att leva på länge!
Experten: ”Handlar inte om att slösa – utan att optimera”
Fire-rörelsen som varit stor under flera år, går ut på att spara så mycket som möjligt för att kunna sluta jobba tidigt och leva på avkastningen från investeringarna, utan att kapitalet ska minska.
– Man skulle kunna se på Die with zero-filosofin som en annan extrem, men det handlar inte om att slösa utan eftertanke. I stället rör det sig om att optimera även andra värden är pengar. Det vill säga upplevelser, resor och tid med barn och barnbarn, säger finanspsykologen Mio Lind.

I stället för att spara till ett stort arv till barnen är tanken att använda pengarna till att dela upplevelser med barnen så länge man själv är vid god vigör och orkar. På så vis får man också glädje av givandet.
– Det ger andra mänskliga värden bortom saldot på kontot. Men det är inte alltid helt lätt att börja nyttja de där pengarna man lagt undan, att gå från att spara till att leva för medlen, säger Mio Lind och berättar att det finns ett glapp mellan den faktiska ekonomin och en oro för den.
– Problemet med att dö med noll kronor på fickan är att ingen vet hur länge man lever, det blir bara gissningar och antaganden. Men det går att göra kalkyler över ekonomin, hur man levt hittills, hur man lyckats spara och hur man kan förvänta sig att de investerade medlen utvecklas.
Motreaktion till Fire
I sitt arbete som både ekonom och psykolog möter Mio Lind människor som vill ha fler chanser till upplevelser men tycker att det känns riskfyllt och skrämmande att ta av sparade pengar. De kanske inte vågar ta chansen, trots att kalkylerna säger att pengarna finns och kommer att räcka.
– Om man dittills levt enligt Fire-filosofin, och gnetat för att spara så mycket som möjligt, kan det kännas svårt att börja använda pengarna för att leva efter ens övertygelser om att upplevelser också är viktiga investeringar. Den sortens beteendeproblematik är inte helt ovanlig. Inte minst på senare tid när ”Die with zero” vuxit, nästan som en motreaktion till Fire.
Allas reels - senaste videos
Video 1
Video 2
Video 3
Video 4